Bestandscontrolling in der Lagerlogistik
Inhaltsverzeichnis
- 1. Definition: Was ist Bestandscontrolling?
- 2. Der Regelkreis des Bestandscontrollings: Soll, Ist, Abweichung, Maßnahme
- 3. Kennzahlen (KPIs) und Analysemethoden im Bestandscontrolling
- 4. Bestandscontrolling und Finanzen: Working Capital, Bewertung und Abschreibungen
- 5. Bestandscontrolling in der Kontraktlogistik: SLAs, Reporting und Schnittstellen
- 6. Die Schnittstelle zur Logistikimmobilie: Was Bestandskennzahlen über den Flächenbedarf verraten
- 7. Praxisnaher Ablauf: Bestandscontrolling Schritt für Schritt
- 8. Häufig gestellte Fragen (FAQ) zum Bestandscontrolling
- 9. Fazit: Bestandscontrolling als Wettbewerbsvorteil
Das moderne Bestandscontrolling ist das finanzielle und operative Navigationssystem Ihrer Supply Chain – erfahren Sie, wie ein datengestützter Regelkreis aus Kennzahlen, Kontraktlogistik und präziser Hallennutzung gebundenes Kapital freisetzt und gleichzeitig Ihre Lieferfähigkeit sichert.
In modernen Lieferketten gehören die Vorräte zu den größten Positionen im Umlaufvermögen und sind zugleich ein erhebliches operatives Risiko. Nach den vorläufigen Zahlen der Deutschen Bundesbank machten Vorräte 2024 im Durchschnitt der ausgewerteten Unternehmen 13,8 % der Bilanzsumme aus, im Groß- und im Einzelhandel jeweils 21,6 % und im Maschinenbau sogar 35,6 % (Quelle: Deutsche Bundesbank, Jahresabschlussstatistik (Verhältniszahlen – vorläufig), Mai 2026). Ein unkontrolliertes Lager bindet Liquidität, blockiert teure Flächen und birgt Gefahren durch Veralterung oder Schwund. Während die klassische Lagerhaltung sich primär um die physische Ein- und Auslagerung kümmert, fungiert das Bestandscontrolling als übergeordneter, betriebswirtschaftlicher Regelkreis: Es plant, überwacht und steuert alle Bestände datenbasiert, um das optimale Gleichgewicht zwischen hoher Lieferbereitschaft und minimaler Kapitalbindung herzustellen.
1. Definition: Was ist Bestandscontrolling?
Das Bestandscontrolling umfasst die kontinuierliche Planung, Überwachung, Analyse und Steuerung der Warenbestände in einem Unternehmen. Es verbindet logistische Materialflüsse direkt mit den Finanzzielen der Unternehmensführung, insbesondere dem Working-Capital-Management.
Wichtig ist die Abgrenzung zum Bestandsmanagement: Das Bestandsmanagement disponiert operativ – es löst Bestellungen aus, bucht Zu- und Abgänge und lagert ein und aus. Das Bestandscontrolling setzt die Zielwerte, misst mit Kennzahlen, ob sie erreicht werden, bewertet die Bestände betriebswirtschaftlich und stößt Korrekturen an. Es ist damit die neutrale Kontrollinstanz über der Disposition.
2. Der Regelkreis des Bestandscontrollings: Soll, Ist, Abweichung, Maßnahme
Im Kern stützt sich das Bestandscontrolling auf einen geschlossenen Regelkreis, der mindestens monatlich, bei kritischen Artikeln auch wöchentlich durchlaufen wird:
- Soll-Definition: Festlegung von Zielwerten wie Ziel-Reichweite, Mindest-Umschlagshäufigkeit, Höchstbestand und Servicegrad je Artikelgruppe. Daraus leitet die Disposition die Mindest-, Melde- und Sicherheitsbestände je SKU ab.
- Ist-Erfassung: Fortlaufende Auswertung der Bestandsbuchungen aus dem Warehouse Management System (WMS) und dem ERP-System.
- Abweichungsanalyse: Identifikation von Fehlbeständen, Überbeständen und Inventurdifferenzen sowie Klärung ihrer Ursachen, etwa Prognosefehler, verspätete Lieferungen oder Fehlbuchungen.
- Korrekturmaßnahmen: Abbau von Langsamdrehern („Pennern“) und Dead Stock, Anpassung der Bestellzyklen oder Neujustierung der Sicherheitsbestände. Danach beginnt der Kreis mit angepassten Sollwerten von vorn.
3. Kennzahlen (KPIs) und Analysemethoden im Bestandscontrolling
Ohne belastbare Kennzahlen bleibt jede Bestandssteuerung blind. Entscheidend ist, dass jede Kennzahl eine feste Formel, einen Zielwert und eine verantwortliche Person hat:
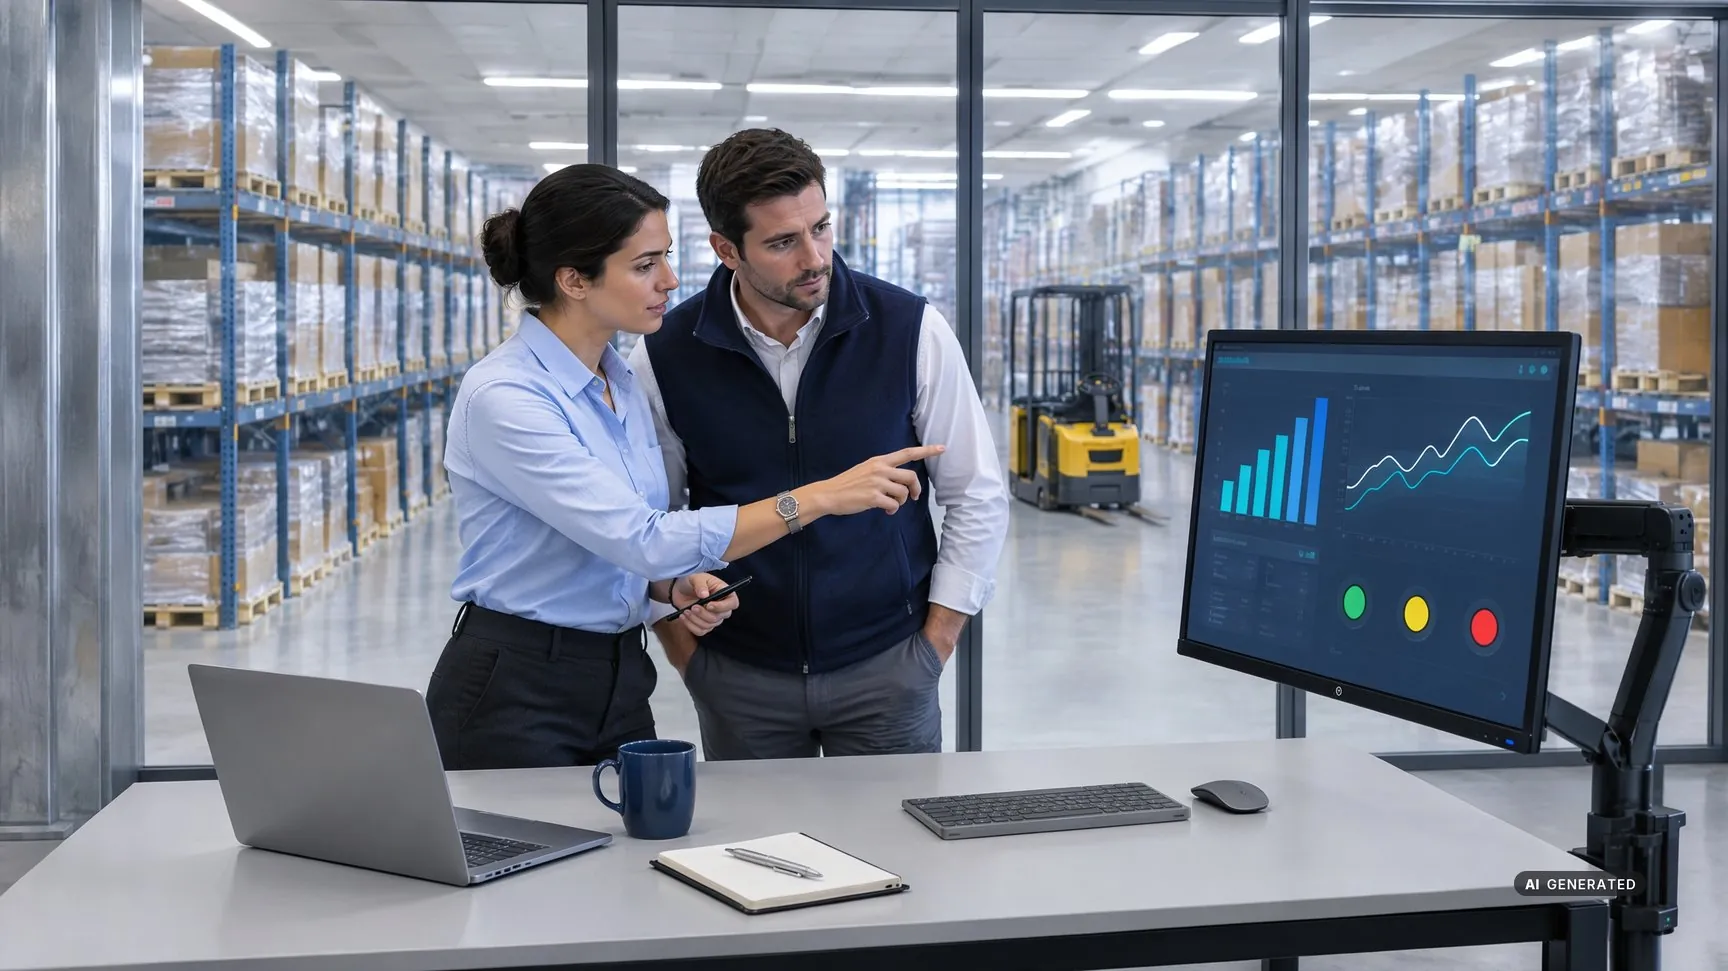
Kennzahlen wirken erst mit Zielwert und Toleranz: Ein Ampel-Dashboard zeigt auf einen Blick, wo Reichweite, Umschlag oder Bestandsgenauigkeit vom Soll abweichen und wer handeln muss.
- Durchschnittlicher Lagerbestand: (Anfangsbestand + 12 Monatsendbestände) / 13. Er ist die Basis fast aller weiteren Bestandskennzahlen.
- Umschlagshäufigkeit (Inventory Turnover): Lagerabgang zu Einstandspreisen / durchschnittlicher Lagerbestand. Sie gibt an, wie oft der durchschnittliche Bestand innerhalb einer Periode umgeschlagen wird. 360 Tage geteilt durch die Umschlagshäufigkeit ergibt die durchschnittliche Lagerdauer.
- Lagerreichweite: Aktueller Bestand / durchschnittlicher Tagesbedarf. Sie zeigt, wie viele Tage der physische Bestand den voraussichtlichen Bedarf ohne Nachschub deckt.
- Altersstruktur- und Gängigkeitsanalyse: Bestände werden nach der Zeit seit dem letzten Abgang gruppiert, zum Beispiel 0–3, 3–6, 6–12 und über 12 Monate. So werden Ladenhüter und überalterte Chargen („Slow Mover“ und „Dead Stock“) sichtbar, bevor Abschreibungen drohen.
- Bestandsgenauigkeit: Anteil der Lagerplätze oder Positionen, bei denen System- und physischer Bestand übereinstimmen, ergänzt um die wertmäßige Inventurdifferenz.
- ABC/XYZ-Segmentierung: Bestände werden nach Wertanteil (ABC) und Verbrauchsverlauf (XYZ) klassifiziert. Für das Controlling bedeutet das: eigene Zielwerte und Prüfintervalle je Klasse. Hochwertige Güter mit schwankendem Bedarf (AZ-Artikel) werden engmaschig überwacht, standardisierte Dauerläufer (BX- oder CX-Artikel) können oft automatisiert nachbestellt werden.
Rechenbeispiel Bestandsgenauigkeit: Weicht der Systembestand bei einem Bestandswert von 10 Millionen Euro um nur 1 % vom physischen Bestand ab, sind 100.000 Euro Kapital entweder nicht vorhanden oder nicht auffindbar. Wie solche Bestandsdifferenzen entstehen und wie man sie systematisch abbaut, beschreibt der Blogbeitrag Inventur 2025: Ihr Weg zur strategischen Bestandsqualität.
4. Bestandscontrolling und Finanzen: Working Capital, Bewertung und Abschreibungen
Bestandscontrolling übersetzt Mengen in Geld. Für die Finanzabteilung sind vier Punkte besonders wichtig:
- Working Capital und DIO: Vorräte sind neben den Forderungen und Verbindlichkeiten aus Lieferungen und Leistungen eine der drei Komponenten des operativen Working Capital. Die Kennzahl Days Inventory Outstanding (DIO = durchschnittliche Vorräte / Umsatzkosten × 365) zeigt, wie viele Tage Kapital im Bestand gebunden ist. Jeder Tag weniger setzt Liquidität frei.
- Kapitalbindungskosten: Gebundenes Kapital verursacht Zins- oder Opportunitätskosten. Sie werden über den Lagerzinssatz bewertet und fließen zusammen mit Flächen-, Personal- und Risikokosten in die Lagerhaltungskosten ein.
- Niederstwertprinzip und Gängigkeitsabschläge: Vorräte gehören zum Umlaufvermögen. Liegt ihr Wert am Abschlussstichtag unter den Anschaffungs- oder Herstellungskosten, muss auf den niedrigeren Wert abgeschrieben werden (Quelle: § 253 HGB, Abs. 4). Die Altersstruktur- und Reichweitenanalyse des Controllings liefert in der Praxis die Grundlage für solche Gängigkeitsabschläge. Je früher Ladenhüter erkannt werden, desto eher lassen sie sich noch zu einem vernünftigen Preis verwerten.
- Inventur als Pflicht: Jeder Kaufmann muss zum Schluss jedes Geschäftsjahres ein Inventar aufstellen (Quelle: § 240 HGB). Statt einer Stichtagszählung sind auch andere Verfahren wie die permanente Inventur zulässig, wenn der Bestand nach Art, Menge und Wert so ebenfalls gesichert festgestellt werden kann (Quelle: § 241 HGB, Abs. 2).
5. Bestandscontrolling in der Kontraktlogistik: SLAs, Reporting und Schnittstellen
Für Dienstleister (3PL) in der Kontraktlogistik ist das Bestandscontrolling das operative Herzstück der Service Level Agreements (SLAs). Werden Bestände nicht präzise erfasst, drohen Vertragsstrafen (Pönalen), sobald vereinbarte Kennzahlen wie Bestandsgenauigkeit, Lieferbereitschaft oder Versandquoten verfehlt werden.
In der Praxis übernimmt der Kontraktlogistiker das Controlling häufig als Value Added Service (VAS) für seine Auftraggeber:
- Bestandsreporting: regelmäßige Berichte zu Reichweite, Altersstruktur, Inventurdifferenzen und gesperrten Beständen je Mandant. Sie sind die Grundlage für Monats-Reviews und Quarterly Business Reviews (QBR). Wie man solche Kennzahlen im QBR nutzt und mit Pönalen verknüpft, zeigt der Blogbeitrag Dienstleisterwechsel in der Kontraktlogistik.
- Vendor Managed Inventory (VMI): Der Lieferant oder der Dienstleister in seinem Auftrag steuert die Bestände beim Kunden eigenständig auf Basis vereinbarter Mindest- und Höchstwerte.
- Konsignationslager: Die Waren bleiben bis zur Entnahme im Eigentum des Lieferanten, wodurch die Kapitalbindung beim Abnehmer sinkt.
- Schnittstellenmanagement: Über EDI- oder API-Schnittstellen werden Bestandsveränderungen zwischen WMS und Kunden-ERP abgeglichen – per EDI meist in festen Intervallen, per API nahezu in Echtzeit. So lassen sich Phantom-Bestände früh erkennen und beheben.
6. Die Schnittstelle zur Logistikimmobilie: Was Bestandskennzahlen über den Flächenbedarf verraten
Auf den ersten Blick wirkt Bestandscontrolling wie reine Schreibtischarbeit. In der Realität bestimmt es unmittelbar den physischen Bedarf an Logistikflächen:
- Puffer und Vorzonen: Schlägt das Bestandscontrolling fehl und bauen sich unkontrollierte Puffer auf, laufen Bereitstellungs- und Vorzonen voll und blockieren Pick- und Fahrwege. Belegte Stellplätze, Reichweite und Altersstruktur zeigen frühzeitig, wie viel Fläche durch Überbestände gebunden ist.
- Kostenhebel Quadratmeter: Im dritten Quartal 2026 lagen die Spitzenmieten für Logistikflächen in den großen deutschen Logistikregionen überwiegend zwischen 8 und 9 €/m² im Monat, in München bei 11,25 €/m² (Quelle: BNP Paribas Real Estate, Logistikmarkt Deutschland Q3 2026). Jeder durch Überbestände belegte Quadratmeter belastet damit dauerhaft die Betriebskosten (OPEX).
- Fläche vor Neuanmietung prüfen: Bevor eine Hallenerweiterung oder Neuanmietung beschlossen wird, sollte das Controlling klären, wie viele Stellplätze von Dead Stock und Langsamdrehern belegt sind. Oft lässt sich so Fläche im eigenen Bestand zurückgewinnen. Wie sich ungenutzte und schleichend unterausgelastete Flächen erkennen lassen, beschreibt der Blogbeitrag Grauer Leerstand.
- Bestandsplanung als Flächenplanung: Saisonale Peaks, geplante Sortimentserweiterungen oder eine höhere Ziel-Reichweite verändern den Stellplatzbedarf. Wer Bestandsplan und Flächenplan verknüpft, kann zusätzliche Flächen rechtzeitig und gezielt anmieten, etwa als befristete Ausweichfläche.
7. Praxisnaher Ablauf: Bestandscontrolling Schritt für Schritt
Ein wirksames Bestandscontrolling im eigenen Betrieb oder in der Kontraktlogistik folgt fünf klaren Schritten:
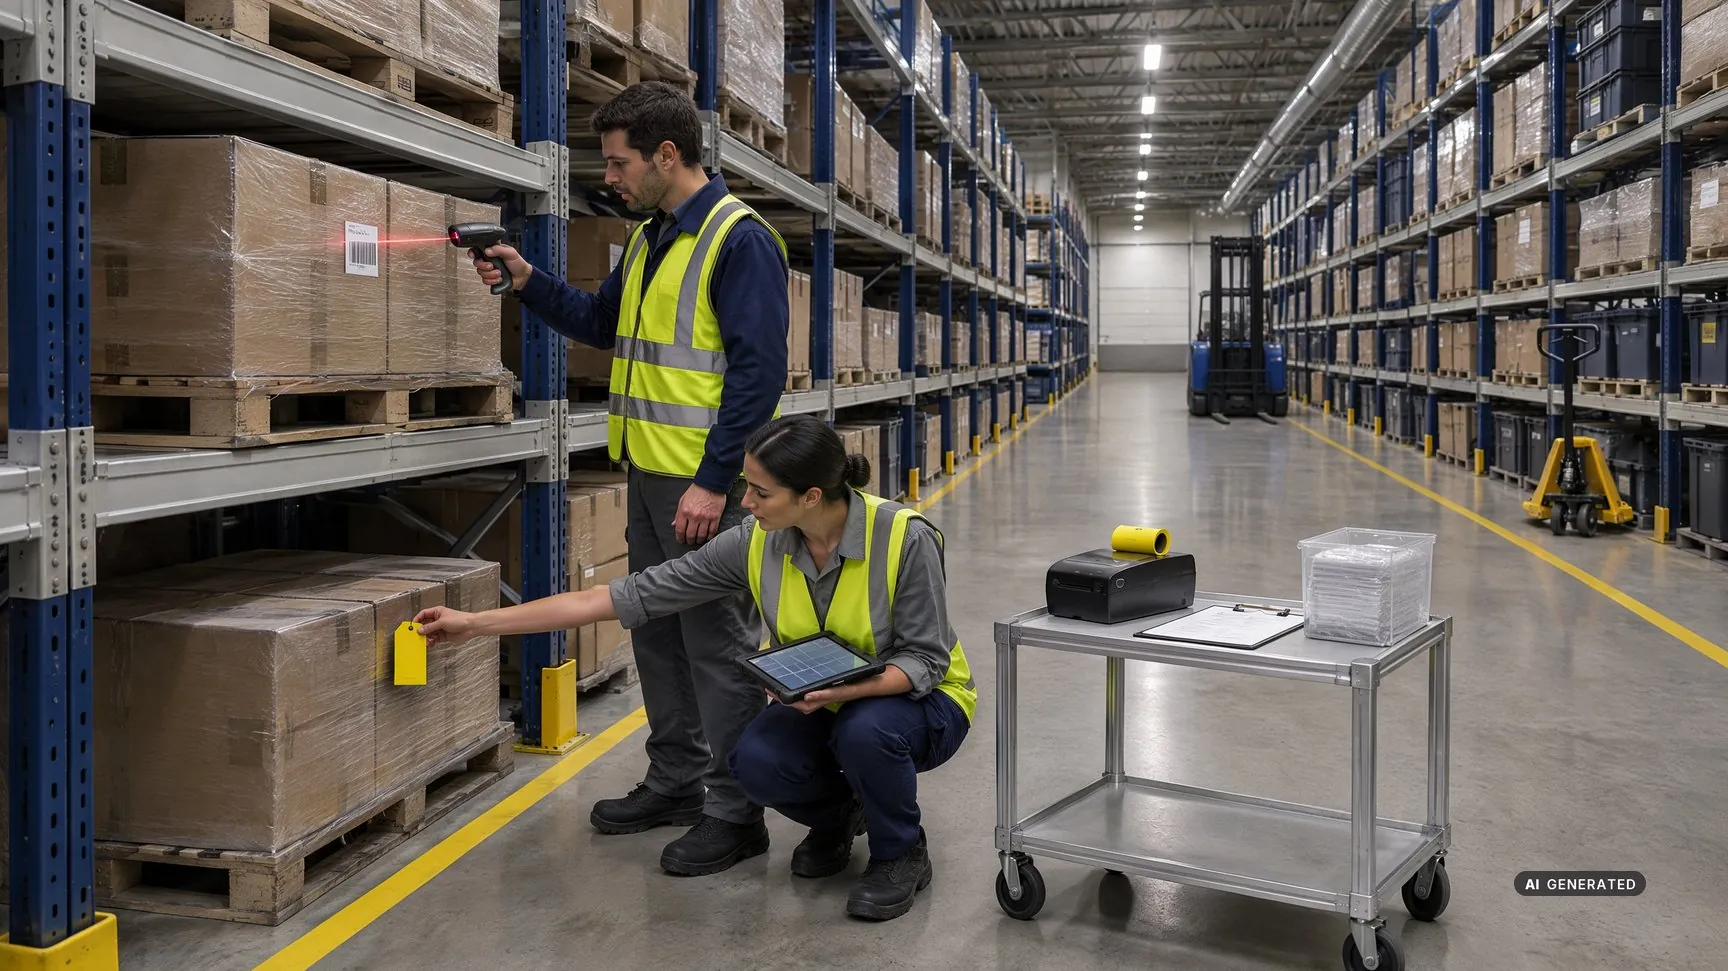
Rollierende Zählungen sichern die Datenbasis, die Altersstrukturanalyse liefert die Maßnahmen: Markierte Langsamdreher werden im Monats-Review abverkauft, umgelagert oder abgewertet.
- 1. Stammdatenbereinigung: präzise Erfassung von Maßen, Gewichten und Mindesthaltbarkeitsdaten jeder SKU im WMS.
- 2. Klassifizierung: Durchführung einer kombinierten ABC/XYZ-Analyse zur Segmentierung des Sortiments.
- 3. Zielwerte und Meldegrenzen: Festlegung von Zielwerten je Klasse und Einführung dynamischer Sicherheitsbestände, die saisonale Schwankungen und die Lieferzeiten der Lieferanten berücksichtigen.
- 4. Permanente Inventur: Ablösung der Stichtagszählung durch rollierende Zählungen über das Jahr, etwa bei jedem Nulldurchgang eines Lagerplatzes oder zyklisch nach ABC-Klasse.
- 5. Regelmäßiges Reporting: Monats-Reviews (oder Quarterly Business Reviews mit dem Logistiker) mit einem festen Kennzahlenset, um Langsamdreher gezielt abzuverkaufen, umzulagern oder abzuwerten.
8. Häufig gestellte Fragen (FAQ) zum Bestandscontrolling
Frage: Wer ist im Unternehmen für das Bestandscontrolling verantwortlich?
Antwort: Meist das Controlling oder eine eigene Supply-Chain-Controlling-Funktion, die eng mit Einkauf, Disposition und Lagerleitung zusammenarbeitet. Wichtig ist die Trennung der Rollen: Wer disponiert, sollte nicht zugleich die eigenen Zielwerte kontrollieren. In der Kontraktlogistik liefert der Dienstleister die Daten, die Bewertung der Bestände bleibt beim Auftraggeber.
Frage: Wie senkt Bestandscontrolling die Betriebskosten (OPEX) in einer Lagerhalle?
Antwort: Durch das frühzeitige Erkennen von Überbeständen und Dead Stock sinkt die Zahl der belegten Palettenstellplätze. Das spart direkte Miet- oder Stellplatzkosten (z. B. im Pay-per-Pallet-Modell), reduziert den Personalaufwand für unnötiges Umlagern und senkt die Zinskosten für das gebundene Kapital.
Frage: Welche Kennzahlen gehören in ein Bestands-Dashboard?
Antwort: Ein kompaktes Set genügt: Bestandswert und Reichweite, Umschlagshäufigkeit, Altersstruktur (Anteil der Bestände ohne Abgang seit mehr als 6 bzw. 12 Monaten), Bestandsgenauigkeit, Servicegrad sowie Überbestände gegenüber dem Höchstbestand. Jede Kennzahl braucht einen Zielwert, eine Ampel-Toleranz und eine verantwortliche Person.
Frage: Welche Rolle spielt künstliche Intelligenz (KI) im modernen Bestandscontrolling?
Antwort: KI- und Machine-Learning-Verfahren werten historische Verkaufsdaten, Saisoneffekte, Markttrends und Lieferzeiten aus. Sie können Absätze oft genauer prognostizieren als statische Tabellenkalkulationen und helfen so, Out-of-Stock-Situationen und unnötige Puffer zu vermeiden. Für das Controlling bleibt entscheidend, die Prognosegüte laufend zu messen und auffällige Vorschläge zu prüfen.
Frage: Wie beeinflusst das Bestandscontrolling die Wahl des Logistikstandorts?
Antwort: Präzises Controlling zeigt, wohin der Großteil der Waren fließt. Bei hohen Anforderungen an Same-Day- oder Next-Day-Delivery liefert es die Datenbasis für die Entscheidung, Bestände auf mehrere urbane Hubs oder Standorte nahe wichtigen KEP-Knotenpunkten zu verteilen, um teure Expressfrachten und lange Transportzeiten auf der letzten Meile zu vermeiden.
Frage: Wann rechnet sich die Umstellung auf permanente Inventur?
Antwort: Vor allem in dynamischen Logistik- und Kontraktlogistiklagern, in denen eine Stichtagsinventur den laufenden Betrieb stoppen würde. Die laufende Zählung verteilt den Aufwand über das Jahr, deckt Differenzen zeitnah auf und vermeidet überraschende Bilanzkorrekturen am Jahresende. Voraussetzung ist ein WMS, das jede Bewegung lückenlos bucht.
Frage: Welchen Einfluss hat das Bestandscontrolling auf die Liquidität (Working Capital)?
Antwort: Vorräte binden liquide Mittel. Steigt die Umschlagshäufigkeit bei gleicher Lieferfähigkeit, sinkt der durchschnittliche Bestand und Kapital wird frei. Ein Beispiel: Bei Umsatzkosten von 20 Millionen Euro pro Jahr entspricht jeder Tag weniger DIO rund 55.000 Euro freigesetzter Liquidität. Unternehmen gewinnen so finanzielle Flexibilität für Investitionen, ohne zusätzliche Kredite aufnehmen zu müssen.
9. Fazit: Bestandscontrolling als Wettbewerbsvorteil
Bestandscontrolling ist längst kein abstraktes Thema für Finanzabteilungen mehr, sondern der zentrale Schalthebel für effiziente Lager- und Kontraktlogistik. Wer Daten lückenlos auswertet, Bestände dynamisch steuert und die Flächen in der Logistikimmobilie intelligent nutzt, minimiert Liquiditätsrisiken und steigert die Rendite des gesamten Standorts.
Ihre passende Lagerfläche finden
Finden Sie Exposés für Logistikimmobilien, Gewerbegrundstücke und Kontraktlogistik – passend zu Ihrem Bedarf.
Exposés ansehen
Mehr Reichweite für Ihre Logistikflächen
Präsentieren Sie Ihre Lagerflächen professionell und erreichen Sie gezielt qualifizierte Anfragen.
Produkte entdecken