

Logistikimmobilien 2027: Nicht die Miete wird zum Engpass, sondern die Halle
Inhaltsverzeichnis
- Rückblick: Was aus unserer Prognose 2026 geworden ist
- Strom, Boden, Netz: Die drei Ausschlusskriterien für Hallen 2027
- Die zweite Miete: Warum Betriebskosten 2027 schwerer wiegen als die Kaltmiete
- Automatisierung ja, Humanoide noch nicht
- Fläche wird knapp: Brownfield und die zweite Ebene
- Urbane Logistikflächen: Was das Ende der Haustür für Hallen bedeutet
- Wo wir falsch liegen könnten
- Checkliste 2027: Was Mieter, Eigentümer und Entwickler jetzt prüfen sollten
- Fazit: Erst die Technik, dann die Miete
Wer 2027 eine Logistikfläche sucht, wird über die Miete verhandeln. Scheitern wird die Suche aber oft an etwas anderem. Unsere These: Der eigentliche Engpass bei Logistikimmobilien 2027 ist nicht der Quadratmeterpreis, sondern die Halle selbst. Bekommt sie genug Strom? Trägt ihr Boden die geplante Automatisierung? Steuert ihr Datennetz den Betrieb zuverlässig? Wer weiterhin vor allem Euro pro Quadratmeter vergleicht, mietet 2027 im Zweifel die falsche Halle.
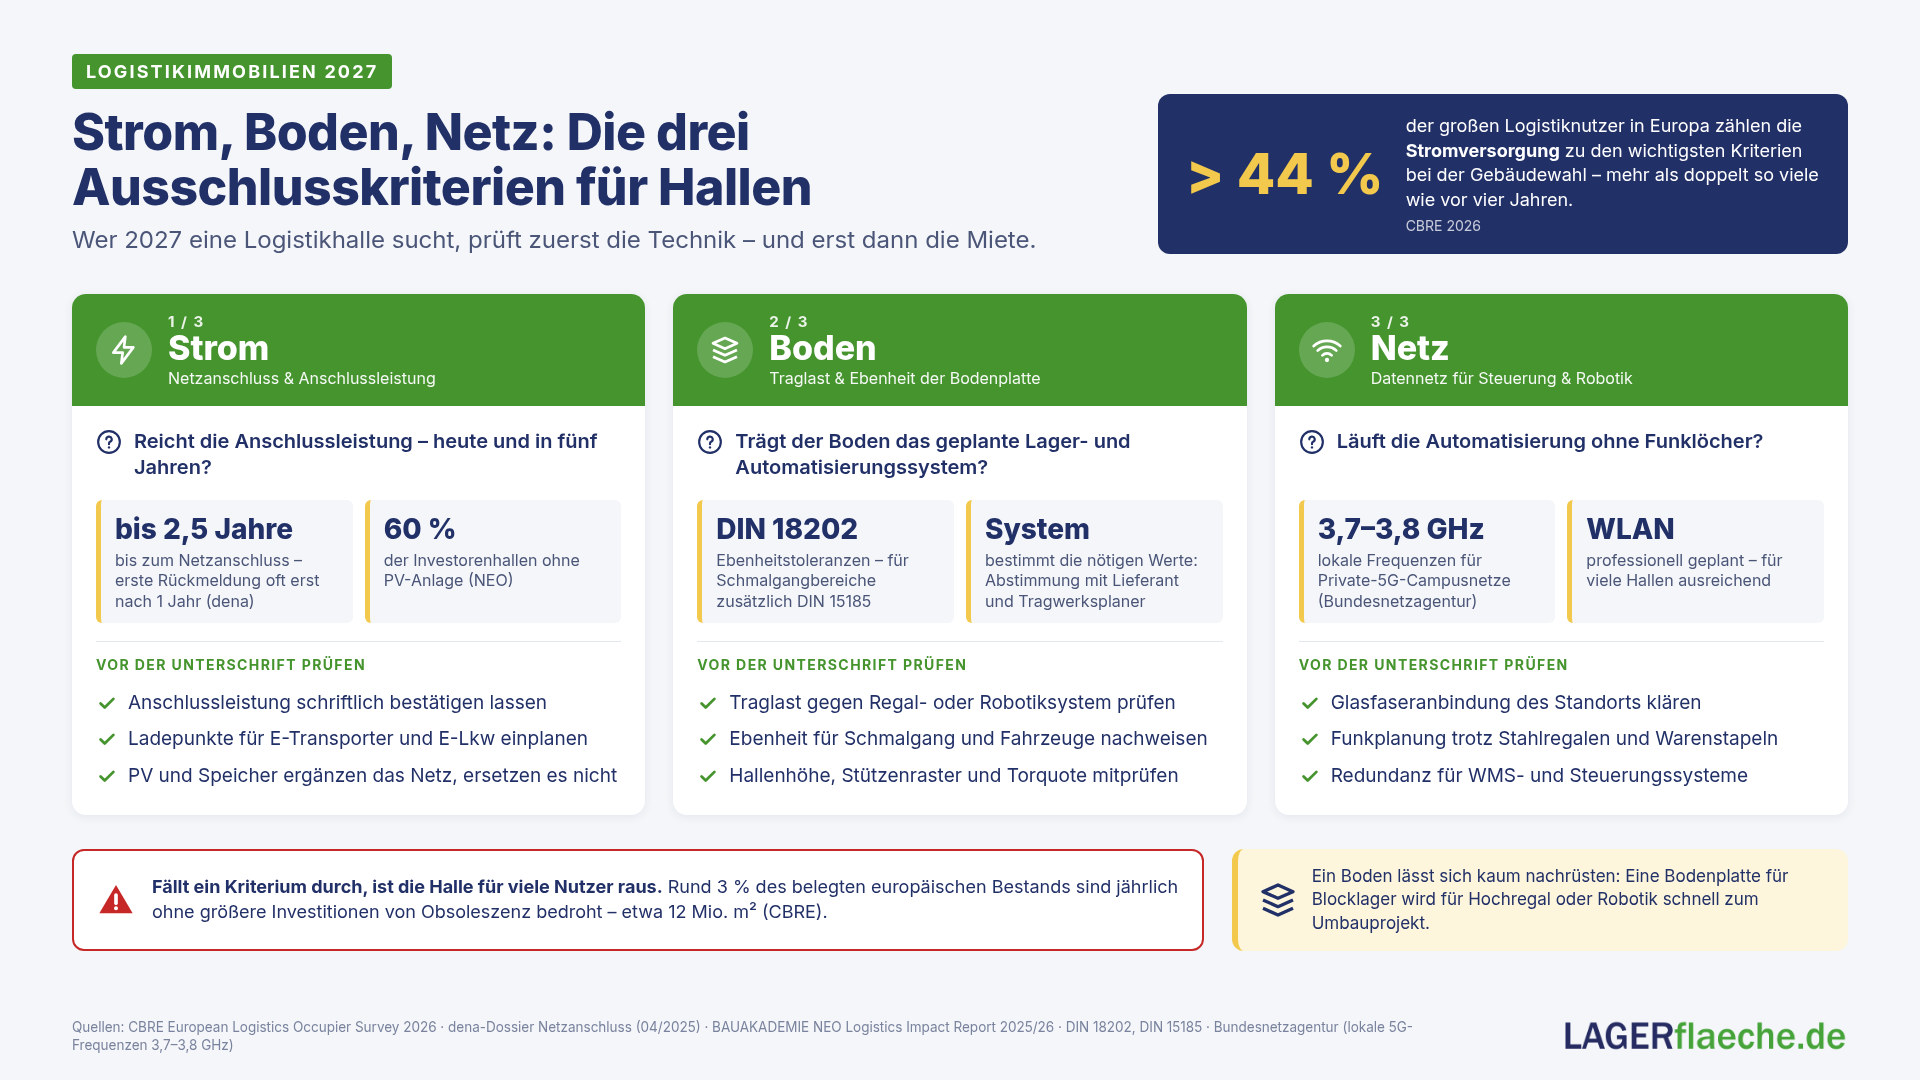
Die Zahlen aus 2026 stützen das. In der aktuellen europäischen Nutzerbefragung von CBRE nennen mehr als 44 % der großen Logistiknutzer die Stromversorgung als einen der wichtigsten Faktoren bei der Gebäudewahl – mehr als doppelt so viele wie vor vier Jahren. 83 % sind wegen Stromverfügbarkeit und Netzstabilität sehr oder etwas besorgt. Und die meisten Anmietungen sind keine Expansionen, sondern Umzüge in bessere Gebäude.
Rückblick: Was aus unserer Prognose 2026 geworden ist
In unserer Tiefenanalyse zu Logistikimmobilien 2026 haben wir im Januar geschrieben: Steigende Mieten ab Mitte 2027 sind fast sicher. Die Richtung stimmte, das Timing war zu vorsichtig. Die Mieten ziehen bereits 2026 an. Laut CBRE lagen die Spitzenmieten zur Jahresmitte 2026 im Schnitt der Top-5-Märkte um 3,2 % höher, in den Nebenzentren um 5,5 %. BNP Paribas Real Estate sieht die Spitzenmiete über die Top-Märkte im Vorjahresvergleich um gut 4 % auf rund 8,50 €/m² gestiegen. München liegt mit 11,25 €/m² vorn, Leipzig mit 5,70 €/m² deutlich darunter (alle Werte: Spitzenmiete netto kalt pro m² und Monat).
Auch der Leerstand hat gedreht. Der Big-Box-Leerstand erreichte laut CBRE Ende 2025 mit 5,0 % seinen Höhepunkt und lag Mitte 2026 bei 4,6 %. Der Flächenumsatz im ersten Halbjahr 2026 betrug je nach Erfassung rund 3,0 Mio. m² (CBRE) bis gut 3,3 Mio. m² (BNP Paribas Real Estate).
Unsere Einschätzung für 2027: Die Mieten steigen weiter, aber moderat – ein Sprung wie 2021/2022 ist nicht in Sicht. Spannender ist, wo der Druck entsteht. Nicht im Durchschnitt, sondern bei modernen, gut versorgten Hallen in etablierten Regionen. CBRE beobachtet, dass der Mietabstand zwischen Neubau und Bestand deutlich sichtbar bleibt. Diese Schere wird 2027 eher größer als kleiner.
Strom, Boden, Netz: Die drei Ausschlusskriterien für Hallen 2027
CBRE bringt es auf den Punkt: Nutzer sorgen sich nicht um Lagerfläche allgemein, sondern um moderne, automatisierbare und ausreichend mit Strom versorgte Gebäude an den gewünschten Standorten. Daraus ergeben sich drei Kriterien, an denen eine Halle 2027 gemessen wird.
Strom: Der Netzanschluss entscheidet vor dem Mietvertrag
Automatisierte Fördertechnik, Kühlung, Ladepunkte für E-Transporter und E-Lkw: Der Leistungsbedarf von Logistikstandorten steigt deutlich. Der Netzanschluss hält damit oft nicht Schritt. Im dena-Dossier vom April 2025 berichten Logistikunternehmen von bis zu einem Jahr bis zur ersten Rückmeldung des Netzbetreibers und bis zu 2,5 Jahren bis zum tatsächlichen Anschluss. Eine Studie der FfE für die vbw (März 2026) nennt für den Netzausbau je nach Spannungsebene Planungsvorläufe von 2 bis 10 Jahren – während Logistiker oft mit Amortisationszeiten unter fünf Jahren rechnen.
Für Mieter heißt das: Die verfügbare Anschlussleistung gehört ins Exposé und in den Mietvertrag, nicht in eine Nachfrage nach dem Einzug. Photovoltaik hilft, ersetzt den Netzanschluss aber nicht. Und sie ist längst nicht Standard: Laut NEO Logistics Impact Report 2025/26 der BAUAKADEMIE haben 60 % der untersuchten Investorenhallen keine PV-Anlage – nur rund 40 % sind ausgestattet.
Boden: Die Automatisierung entscheidet über die Bodenplatte
Hochregale, Schmalgangstapler, autonome mobile Roboter und Shuttle- oder Cube-Systeme stellen eigene Anforderungen an Traglast und Ebenheit. In Deutschland definiert die DIN 18202 die Ebenheitstoleranzen. Für Schmalgangbereiche mit Schmalgangstaplern gelten zusätzlich die strengeren Vorgaben der DIN 15185. CBRE zählt Bodentraglast, Hallenhöhe, Torquote und Stützenraster zu den Merkmalen, die für Nutzer immer wichtiger werden.
Der Punkt ist: Einen Boden rüstet man nicht einfach nach. Eine Bodenplatte, die für ein Blocklager ausgelegt ist, wird für ein Hochregal- oder Robotiksystem schnell zum teuren Umbauprojekt. Welche Werte konkret nötig sind, hängt vom System ab und gehört früh in die Abstimmung mit Systemlieferant und Tragwerksplaner.
Netz: Ohne stabiles Datennetz keine Automatisierung
Roboter, Scanner, Lagerverwaltungs- und Steuerungssysteme brauchen ein Funknetz ohne Aussetzer. Stahlregale und hohe Warenstapel erzeugen Funklöcher. Private 5G-Campusnetze, für die Unternehmen bei der Bundesnetzagentur lokale Frequenzen im Bereich 3,7 bis 3,8 GHz beantragen können, sind eine Option. Für viele Hallen reicht ein professionell geplantes WLAN. Entscheidend ist, Glasfaseranbindung, Funkplanung und Redundanz zu prüfen, bevor unterschrieben wird.
Unsere Schlussfolgerung: Eine Halle, die eines der drei Kriterien nicht erfüllt, ist 2027 für viele Nutzer kein Verhandlungsfall mehr, sondern ein Ausschlussgrund. CBRE schätzt, dass jedes Jahr rund 3 % des belegten europäischen Bestands ohne größere Investitionen von Obsoleszenz bedroht sind – etwa 12 Mio. m².
Die zweite Miete: Warum Betriebskosten 2027 schwerer wiegen als die Kaltmiete
Laut NEO Logistics Impact Report der BAUAKADEMIE lagen die Betriebskosten von Investorenhallen 2024 bei 11,50 €/m² BGF pro Jahr, für 2025 wurden 11,97 €/m² prognostiziert. Größte Treiber sind Instandsetzung (+9 %) und Versicherungen (+8 %). Durchschnittlich 1,80 €/m² BGF pro Jahr schlagen direkt auf die Investorenrendite durch. Wichtig beim Vergleich: Mieten werden pro m² und Monat angegeben, Betriebskosten pro m² BGF und Jahr. Wer beides vermischt, vergleicht Äpfel mit Birnen.
Für Mieter ist die Konsequenz klar: Eine energieeffiziente Halle mit eigenem Strom kann trotz höherer Kaltmiete die günstigere sein. Was hinter den Zahlen steckt und warum Instandsetzung und Versicherungen die Treiber sind, zeigt unser Beitrag Wie explodierende Betriebskosten die Rendite von Logistikimmobilien bedrohen.
Automatisierung ja, Humanoide noch nicht
Steigende Mieten erhöhen den Automatisierungsdruck, besonders in der margenschwachen Kontraktlogistik. CBRE weist aber auf einen Zielkonflikt hin: Automatisierung rechnet sich vor allem bei längeren Vertragslaufzeiten, viele Nutzer bevorzugen jedoch kurze Mietverträge. Wer automatisieren will, muss Laufzeit und Amortisation zusammen verhandeln.
Humanoide Roboter werden daran 2027 wenig ändern. Sie sind aus unserer Sicht noch in der Pilotphase und für die Gebäudeplanung kein eigenes Kriterium. Wer eine Halle für autonome mobile Roboter und Fördertechnik auslegt, ist auch für Humanoide gerüstet. Den Stand der Technik haben wir im Realitätscheck zu humanoiden Systemen in der Kontraktlogistik eingeordnet.
Fläche wird knapp: Brownfield und die zweite Ebene
Die Bundesregierung will den täglichen Flächenzuwachs für Siedlung und Verkehr bis 2030 auf unter 30 Hektar senken. Tatsächlich lag er 2021 bis 2024 im Schnitt bei 50 Hektar pro Tag (Destatis). Neue Flächen auf der grünen Wiese werden also nicht leichter genehmigt. Gleichzeitig wächst die Konkurrenz um Grundstücke: CBRE nennt Rechenzentren und Unternehmen aus dem Defense-Umfeld als neue Wettbewerber. Nutzer weichen aus – laut BNP Paribas Real Estate stieg der Flächenumsatz außerhalb der großen Logistik-Hubs im ersten Halbjahr 2026 um 42 % auf 2,3 Mio. m².
Brownfields bleiben deshalb die wichtigste Reserve in den Ballungsräumen. Ihr Vorteil kann vorhandene Infrastruktur sein, bis hin zum Netzanschluss – das muss aber im Einzelfall geprüft werden, nicht vorausgesetzt. Mehrgeschossige Hallen bleiben in Deutschland 2027 eine Nische für sehr teure, urbane Lagen. Sie verschärfen die drei Kriterien noch: höhere Anforderungen an Decken, Rampen oder Lastenaufzüge und an die Stromversorgung auf mehreren Ebenen.
Urbane Logistikflächen: Was das Ende der Haustür für Hallen bedeutet
Die Haustürzustellung verschwindet nicht, aber sie verliert ihre Rolle als Standard. Die Deutsche Post plant bis 2030 rund 50.000 Paketautomaten in Deutschland, mindestens die Hälfte davon anbieteroffen (Pressemitteilung vom 1. Oktober 2026). DPD und GLS wollen bis 2027 gemeinsam 3.000 Stationen betreiben. Sendungen werden damit auf weniger Stopps gebündelt.
Für Logistikimmobilien ist das keine Verbraucherfrage, sondern eine Frage der Flüsse. Urbane Depots brauchen weniger tiefe Lagerflächen und mehr Durchsatz: mehr Tore und Stellflächen für Transporter, Cross-Dock-Layouts, Ladeinfrastruktur für E-Fahrzeuge. Die Big Box am Autobahnkreuz bleibt. Verändern wird sich die kleine, stadtnahe Halle – und auch dort entscheidet am Ende die Stromversorgung.
Wo wir falsch liegen könnten
- Bei vergleichbaren Hallen entscheidet weiter die Miete. Laut CBRE-Befragung bleibt die Miete der wichtigste Faktor, wenn Nutzer zwischen ähnlichen, benachbarten Gebäuden wählen. Unsere These gilt dort, wo sich Hallen technisch unterscheiden – und das ist zunehmend der Fall.
- Der Netzanschluss könnte schneller werden. JLL beschreibt gestaffelte Strombereitstellung und lokale Lösungen, die die Anschlussdauer im Einzelfall verkürzen. Speicher und Lastmanagement können Engpässe abfedern.
- Die Nachfrage könnte nachlassen. BNP Paribas Real Estate nennt geopolitische Risiken und die US-Zollpolitik als Unsicherheitsfaktoren. Dann entspannt sich der Markt, und Mieter gewinnen Verhandlungsspielraum zurück.
- Der ESG-Druck könnte schwächer sein als gedacht. Laut CBRE ist die Bereitschaft gesunken, für Net-Zero-fähige Flächen einen Aufschlag zu zahlen. Dekarbonisierungsziele wurden verschoben.
Checkliste 2027: Was Mieter, Eigentümer und Entwickler jetzt prüfen sollten
Mieter und Kontraktlogistiker
Eigentümer und Investoren
Projektentwickler
Fazit: Erst die Technik, dann die Miete
Der Logistikimmobilienmarkt 2027 wird nicht vom Quadratmeterpreis entschieden, sondern von der Frage, ob eine Halle die Prozesse ihrer Nutzer überhaupt tragen kann. Strom, Boden und Datennetz sind keine Ausstattungsmerkmale mehr, sondern Zugangsvoraussetzungen. Wer sucht, sollte sie zuerst prüfen. Wer besitzt, sollte sie zuerst investieren. Und wer baut, sollte sie zuerst sichern – noch vor dem ersten Spatenstich.
Quellen
- CBRE / Analytiqa: European Logistics Occupier Survey 2026
- CBRE Deutschland: Pressemitteilung Industrie- und Logistikimmobilienmarkt H1 2026 (17.07.2026)
- BNP Paribas Real Estate: Logistikmarkt Deutschland Q2 2026
- BAUAKADEMIE: NEO Logistics Impact Report 2025/26
- dena-Dossier (April 2025), zitiert nach energiefahrer.de
- FfE für vbw: Netzanschlüsse als Schlüsselfaktor (März 2026)
- JLL: Stromverfügbarkeit wird zum entscheidenden Werttreiber für Immobilien
- Umweltbundesamt / Destatis: Siedlungs- und Verkehrsfläche
- DHL Group: Pressemitteilung „DeinFach und myflexbox schließen sich zusammen“ (01.10.2026)
- DER SPIEGEL: DHL will die Zahl der Paketautomaten verdoppeln (DPD/GLS-Ziel 2027)
Neueste Lager-Blog-Beiträge
Bleiben Sie auf dem Laufenden mit den neuesten Trends, Erkenntnissen und Tipps im Bereich Lager und Logistik. Unsere neuesten Artikel helfen Ihnen, sich in der Branche sicher zu bewegen.
Logistikimmobilien 2027: Nicht die Miete wird zum Engpass, sondern die Halle
2027 scheitert die Flächensuche selten an der Miete, sondern an der Halle selbst: zu wenig Strom, ein Boden, der die Automatisierung nicht trägt, ein Datennetz mit Funklöchern. Warum Strom, Boden und Netz zu Ausschlusskriterien werden – und was Mieter, Eigentümer und Entwickler jetzt prüfen sollten....
Polen, Tschechien, Slowakei oder Ungarn: Welcher Standort passt zu welcher Automotive-Lieferkette?
Polen, Tschechien, die Slowakei und Ungarn übernehmen unterschiedliche Rollen in Europas Automobilindustrie. Der Vergleich zeigt, welche Standorte Unternehmen für Zulieferung, Produktion, Elektromobilität und grenzüberschreitende Logistik näher prüfen sollten....
Rechenzentren vs. Logistiklager: Kampf um Strom und Fläche
Europas Logistikstandorte konkurrieren zunehmend nicht nur um Grundstücke und Verkehrsanbindung, sondern um etwas Knappes: verfügbare Netzkapazität. Rechenzentren verschärfen diesen Wettbewerb – und verändern damit die Standortlogik für Logistikimmobilien....
Chinesische Unternehmen entdecken Europas Logistikimmobilien
Chinesische Unternehmen werden zu einer zunehmend sichtbaren Nutzergruppe auf Europas Logistikimmobilienmarkt. Was bedeutet das für Lagerflächen, 3PL-Strukturen und die Anforderungen an europäische Logistikstandorte?...