

Stärkstes Umsatzwachstum findet außerhalb der Metropolen statt
Logistikmarkt schraubt Vermietungsumsatz um 1 Mio. m² nach oben
Frankfurt, den 30. Oktober 2026
Der deutsche Markt für Lager- und Logistikflächen hat in den ersten drei Quartalen 2026 deutlich zugelegt. Der Flächenumsatz summiert sich auf rund 5,36 Millionen m² und übertrifft damit den Vorjahreswert von 4,36 Millionen m² um rund eine Million Quadratmeter beziehungsweise 23 Prozent. Auch die vergleichbaren fünf- und zehnjährigen Durchschnittswerte wurden übertroffen, wenn auch nur leicht um zwei beziehungsweise vier Prozent. Die Anzahl der Abschlüsse entsprach im Jahresvergleich mit 524 Verträgen dem Niveau des Vorjahres. Zurückzuführen ist das Umsatzplus überwiegend auf die Zunahme von Abschlüssen ab 10.000 m²: 2026 wurden bislang 179 Verträge in diesem Segment registriert, 33 mehr als im Vorjahreszeitraum.
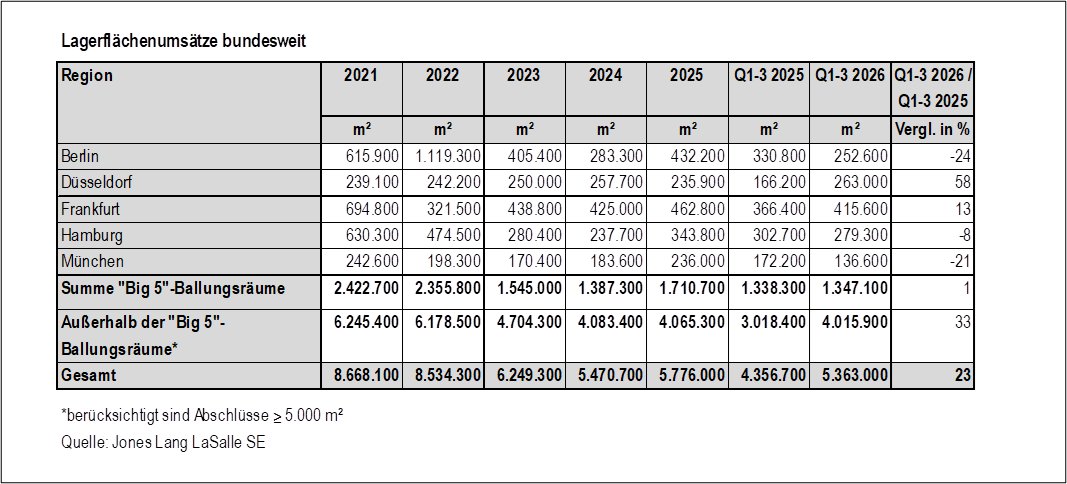
Lagerflächenumsätze bundesweit (berücksichtigt sind Abschlüsse ≥ 5.000 m²). Copyright: JLL.
Während der Umsatz durch Vermietungen im Vergleich zum Vorjahr um 43 Prozent zulegte, ging der Anteil der Eigennutzer am Gesamtumsatz um 26 Prozent zurück. Mit rund 907.600 m² trugen sie lediglich 17 Prozent zum Ergebnis bei. „Erfahrungsgemäß ist das vierte Quartal oft das stärkste. Wenn sich das bestätigt, könnten wir in diesem Jahr die Marke von sieben Millionen m² Flächenumsatz knacken“, sagt Sebastian Bögel, Head of Industrial & Logistics Agency JLL Germany, mit Blick auf die kommenden Monate.
Umsatz in den fünf Metropolen insgesamt stabil mit regionalen Unterschieden
Der Flächenumsatz in den fünf großen Ballungsräumen Berlin, Düsseldorf, Frankfurt, Hamburg und München erreichte in den ersten drei Quartalen 2026 mit rund 1,35 Millionen m² das Niveau des Vorjahres. Den fünfjährigen Vergleichswert verfehlten die Regionen allerdings um acht Prozent. Die umsatzstärkste Region war erneut Frankfurt mit 415.600 m², im Jahresvergleich ein Plus von zwölf Prozent. Mit deutlichem Abstand folgen Hamburg (279.300 m², minus acht Prozent), Düsseldorf (263.000 m², plus 58 Prozent) und Berlin (252.600 m², minus 24 Prozent). München verbuchte mit 136.600 m² und einem Minus von 21 Prozent den niedrigsten Umsatz innerhalb der fünf Metropolen.
Als aktivste Nutzergruppe erwiesen sich Unternehmen aus dem Segment Transport, Verkehr und Lagerhaltung mit einem Flächenumsatz von 605.600 m² – 45 Prozent des Gesamtumsatzes und ein Plus von rund 43 Prozent im Vergleich zum Vorjahr. Zu den größten Abschlüssen dieser Branche zählt die rund 40.000 m² umfassende Anmietung des chinesischen Logistikdienstleisters JD Logistics in Ludwigsfelde bei Berlin.
Industrieunternehmen verzeichneten dagegen mit 341.500 m² einen Rückgang um neun Prozent; größter Abschluss war hier die rund 32.000 m² große Anmietung von Siemens in Offenbach (Region Frankfurt). Trotz des bislang größten Abschlusses – der Anmietung von mehr als 50.000 m² durch einen namhaften Onlinehändler in Hamburg-Allermöhe – verbuchten Handelsunternehmen mit 227.800 m² ein Minus von 34 Prozent.
Knappes Flächenangebot sorgt für steigende Spitzenmieten
Nach wie vor kommt deutlich weniger Angebot auf den Markt als im Vorjahr. Von Januar bis September wurden in den fünf Metropolen mit rund 219.000 m² nur halb so viele Lagerflächen fertiggestellt wie im Vorjahreszeitraum. Im Vergleich zum fünfjährigen Mittelwert beträgt der Rückgang sogar 57 Prozent. Zum Fertigstellungszeitpunkt waren nur rund 70.000 m² (32 Prozent der Flächen) noch verfügbar, 52 Prozent waren bereits vermietet und die übrigen Flächen an Eigennutzer vergeben. „Da in vielen Metropolen moderne, kurzfristig verfügbare Flächen fehlen, bleibt die Situation weiterhin angespannt“, sagt Bögel. Positiver stellt sich die Bauaktivität dar: Mit rund 883.000 m² befinden sich aktuell gut 60 Prozent mehr Flächen im Bau als vor Jahresfrist, wovon etwa 55 Prozent noch unvermietet sind. Die höchste Bautätigkeit verzeichnet Berlin mit rund 319.000 m², die geringste Hamburg mit rund 116.000 m².
Im dritten Quartal stiegen die Spitzenmieten für Lagerflächen ab 5.000 m² in Berlin um 4,8 Prozent auf 11,00 Euro/m²/Monat und in Düsseldorf um 2,8 Prozent auf 9,25 Euro/m²/Monat. In den übrigen Metropolen blieben die Werte stabil. München führt nun gemeinsam mit Berlin mit jeweils 11,00 Euro/m²/Monat. In Hamburg und Frankfurt werden jeweils 8,50 Euro/m²/Monat erzielt. Auch hier ist laut Bögel mit einem weiteren Mietanstieg zu rechnen.
Regionen außerhalb der Metropolen wachsen deutlich stärker
Mit rund 4,02 Millionen m² wurden in den ersten neun Monaten 2026 außerhalb der fünf großen Ballungsräume rund ein Drittel mehr Quadratmeter umgesetzt als im Vergleichszeitraum des Vorjahres (Q1–Q3 2025: 3,02 Millionen m²). Das Niveau des fünfjährigen Mittelwertes wurde um sechs Prozent übertroffen, der zehnjährige Mittelwert um acht Prozent. Rund 20 Prozent des Gesamtumsatzes entfielen auf Eigennutzer.
Unternehmen aus dem Bereich Transport, Verkehr und Lagerhaltung legten im Jahresvergleich noch einmal deutlich zu (plus rund 700.000 m²) und dominierten auch in den ersten neun Monaten 2026 die Flächennachfrage. Mit einem Anteil von rund 48 Prozent entfielen rund 1,91 Millionen m² auf diese Branche. Darunter waren sieben Anmietungen in der Größenordnung ab 50.000 m²: Der Kontraktlogistiker Ceva Logistics mietete je rund 90.000 m² in Frankfurt (Oder) und in Lich bei Gießen. Maersk Logistik unterschrieb einen Vertrag über rund 69.000 m² im nordhessischen Herleshausen, ID Logistics mietete rund 67.000 m² in Alsdorf bei Aachen und Goodcang Logistics rund 65.000 m² im niedersächsischen Rieste.
Handelsunternehmen legten im Jahresvergleich um 25 Prozent zu und zeichneten für 19 Prozent beziehungsweise 768.600 m² des Gesamtumsatzes verantwortlich. Die Nachfrage von Industrieunternehmen ging dagegen um sieben Prozent auf 914.800 m² zurück; verglichen mit dem langjährigen Mittelwert beträgt der Rückgang sogar 30 Prozent.
Chinesische Unternehmen treiben Nachfrage im Ruhrgebiet
Mit rund 487.800 m² und einem Zuwachs von 20 Prozent im Zwölfmonatsvergleich liegt das Ruhrgebiet an der Spitze der Regionen außerhalb der fünf Metropolen. Rund 43 Prozent des hier generierten Umsatzes entfallen auf Anmietungen durch chinesische Unternehmen. Die durchschnittliche Flächengröße dieser Anmietungen lag bei rund 14.200 m². „Das Ruhrgebiet profitiert weiterhin besonders stark von der anhaltenden Nachfrage chinesischer Unternehmen“, erläutert Bögel.
Die Region Hannover/Braunschweig erreicht mit 359.800 m² Platz zwei und konnte somit das Vorjahresergebnis mehr als vervierfachen. Hier dominieren Abschlüsse durch Handelsunternehmen mit einem Anteil von 44 Prozent am Gesamtumsatz. Die Anmietung von Takko Fashion über rund 56.800 m² markiert den größten Abschluss der Region. Platz drei belegt die Region Osnabrück/Münster mit 259.100 m² und einem Anstieg von 185 Prozent.
Kontakt: Sebastian Bögel, Head of Industrial & Logistics Agency JLL Germany
Telefon: +49 (0) 89 290 088 327
E-Mail: sebastian.boegel@jll.com
Über JLL
JLL (NYSE:JLL) ist ein weltweit führendes Unternehmen für Dienstleistungen im gewerblichen Immobiliensektor und Investment Management mit einem Jahresumsatz von 26,1 Milliarden US-Dollar, Niederlassungen in über 80 Ländern und weltweit mehr als 112.000 Mitarbeitern (Stand 30. September 2026). Seit mehr als 200 Jahren vertrauen Kunden auf JLL, ein Fortune 500®-Unternehmen, um sie beim sicheren Kauf, Bau, der Nutzung, Verwaltung und Investition in verschiedene Branchen und Immobilienarten zu unterstützen, darunter Büro-, Industrie-, Hotel-, Wohn-, Einzelhandels- und Rechenzentrumsimmobilien. Angetrieben von unserem Ziel, die Zukunft der Immobilienbranche für eine bessere Welt zu gestalten, unterstützen wir unsere Kunden, Mitarbeitenden und Gemeinschaften dabei, die richtigen Entscheidungen zu treffen.
Gestützt auf umfangreiche globale Datenbanken und führende Technologiekompetenzen bieten wir koordinierte, ganzheitliche Immobiliendienstleistungen für ein breites Spektrum globaler Kunden aus unterschiedlichsten Branchen. Über LaSalle Investment Management investieren wir für Kunden weltweit sowohl in private Vermögenswerte als auch in börsengehandelte Immobilienwertpapiere.

Weitere LAGERNews
Logistikmarkt schraubt Vermietungsumsatz um 1 Mio. m² nach oben
Der deutsche Markt für Lager- und Logistikflächen hat in den ersten drei Quartalen 2026 rund 5,36 Mio. m² umgesetzt, 23 Prozent mehr als im Vorjahr. Das stärkste Wachstum verzeichnen laut JLL die Regionen außerhalb der fünf Metropolen, die Spitzenmieten steigen....
Montea übernimmt Logistikportfolio von WLP und vereinbart Entwicklungspartnerschaft für Italien
Montea übernimmt von Weerts Logistics Parks (WLP) zehn Logistikimmobilien mit rund 310.000 m² in Italien und Deutschland für 343 Mio. Euro und vereinbart eine exklusive Entwicklungspartnerschaft für Italien bis 2030....
Logivest vermittelt Anbieter von medizinischen Pflegeprodukten rund 20.000 Quadratmeter nahe Bremen
Logivest vermittelt Unizell Medicare rund 20.000 Quadratmeter Lager- und Bürofläche nahe Bremen...

GRUBER Logistics vergrößert Bahnkapazitäten dank Übernahme der Hamburger Spedition Gruber
GRUBER Logistics integriert die Hamburger Gruber AG und baut Bahnverkehre über den Brenner aus...