

Logistikinvestmentmarkt bestätigt Aufwärtstrend
Transaktionsvolumen mit 4,4 Milliarden Euro nach neun Monaten leicht über Vorjahr
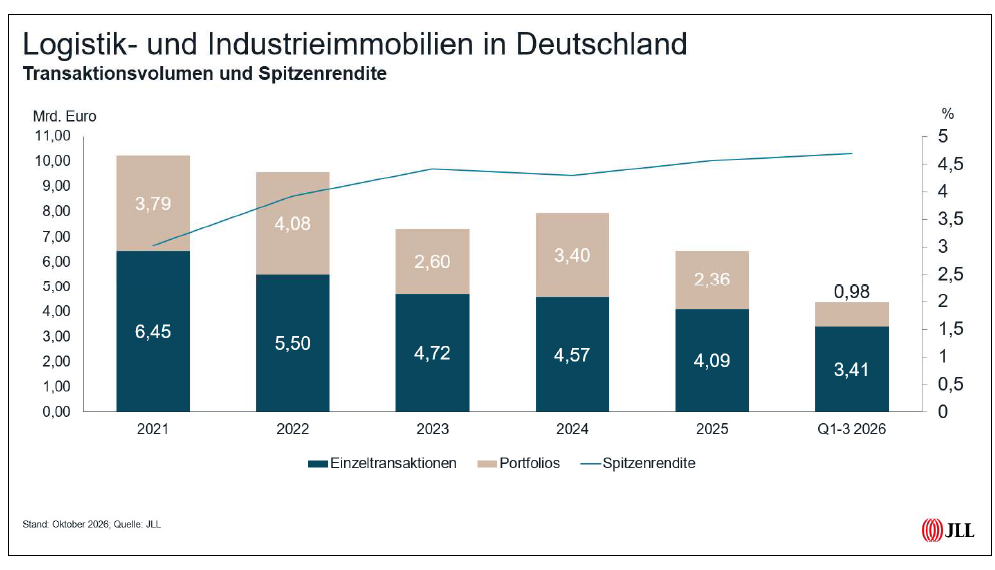
FRANKFURT, 13. Oktober 2026 – Der deutsche Investmentmarkt für Industrie- und Logistikimmobilien hat die positive Entwicklung des ersten Halbjahres im dritten Quartal 2026 bestätigt. Nach neun Monaten summiert sich das Transaktionsvolumen auf 4,4 Milliarden Euro. Das sind vier Prozent mehr als im Vorjahreszeitraum, zugleich liegt das Ergebnis rund ein Fünftel unter dem Fünfjahresdurchschnitt. Insgesamt wurden 206 Transaktionen abgeschlossen, nach 193 Abschlüssen im Vergleichszeitraum des Vorjahres. Das ergibt die Analyse von JLL Germany.
„Angesichts des signifikanten Zinsanstiegs und der gestiegenen Renditen der Bundesanleihen ist das ein angemessenes Ergebnis. Der Markt hat sich auf das neue Preisniveau eingestellt und weil die Marktteilnehmer nicht mit kurzfristigen Zinssenkungen rechnen, entsteht daraus vermehrt Handlungsdruck oder auch Handlungswille der Akteure auf dem Transaktionsmarkt“, sagt Diana Schumann, Head of Industrial & Logistics Investment JLL Germany.
Die Kennzahlen im Überblick
- Transaktionsvolumen nach neun Monaten 2026: 4,4 Milliarden Euro, vier Prozent über dem Vorjahreszeitraum
- Zahl der Abschlüsse: 206 Transaktionen, im Vorjahr 193
- Sieben Großtransaktionen über 100 Millionen Euro steuern 1,2 Milliarden Euro bei, das sind 27 Prozent des Volumens
- Die fünf größten Transaktionen kommen zusammen auf 925 Millionen Euro
- Internationale Käufer stellen 72 Prozent des Transaktionsvolumens und bauen ihre Bestände um rund 1,2 Milliarden Euro aus
- Spitzenrenditen: Berlin und Stuttgart 4,8 Prozent, Düsseldorf und Köln 4,7 Prozent, Frankfurt, Hamburg und München 4,6 Prozent
- Ausblick viertes Quartal: rund zwei Milliarden Euro Transaktionsvolumen
Großabschlüsse bleiben der Treiber
Großabschlüsse blieben auch im dritten Quartal wichtige Treiber des Marktgeschehens. Sieben Transaktionen lagen über der Marke von 100 Millionen Euro, nachdem es im Vorjahreszeitraum fünf waren. Diese Deals steuerten zusammen 1,2 Milliarden Euro beziehungsweise 27 Prozent zum Gesamtvolumen bei. Die fünf größten Transaktionen kamen auf ein Volumen von 925 Millionen Euro.
„Viele Produkte werden off-market oder im Rahmen von vertraulichen Prozessen mit sehr selektiv ausgewählten Käufern verprobt“, erläutert Schumann. „Findet das Produkt Anklang und ist der Preis akzeptabel, finden Transaktionen statt.“
Core-plus bleibt die führende Risikoklasse
Die Risikobereitschaft der Investoren ist im Vergleich zu den Vorjahren weiterhin hoch. Value-add-Objekte kamen in den ersten neun Monaten auf einen Anteil von 21 Prozent am Transaktionsvolumen, opportunistische Objekte auf elf Prozent. Core-plus bleibt mit 50 Prozent die am stärksten gehandelte Risikoklasse, gefolgt von Core mit 18 Prozent.
Internationale Investoren stellen 72 Prozent der Käufer
Internationale Investoren erwarben erneut deutsche Industrie- und Logistikimmobilien und bauten ihre Bestände um rund 1,2 Milliarden Euro aus. Auf der Käuferseite entfielen 72 Prozent des Transaktionsvolumens auf sie.
„Mit den gestiegenen und im Ausblick weiter steigenden Renditen sind im Markt derzeit gute Gelegenheiten zu finden und sehr gute Produkte zu einem soliden Preis zu erwerben. Dies lockt neue, insbesondere ausländische Kapitalquellen als Akteure in den deutschen Markt, allerdings fast ausschließlich mit Value-add- oder Core-plus-Strategien“, erklärt Schumann.
Die größte Käufergruppe sind Asset- und Fondsmanager mit 39 Prozent, gefolgt von REITs mit 16 Prozent und Entwicklern mit 15 Prozent. Auf der Verkäuferseite dominieren Corporates mit 24 Prozent, gefolgt von Entwicklern mit 16 Prozent sowie Asset- und Fondsmanagern mit 13 Prozent.
Spitzenrenditen steigen im dritten Quartal weiter
Die Spitzenrenditen sind im dritten Quartal in mehreren Städten gestiegen. Berlin und Stuttgart kalkulieren nun mit 4,8 Prozent, Düsseldorf und Köln mit 4,7 Prozent. Frankfurt, Hamburg und München liegen bei 4,6 Prozent. Im zweiten Quartal hatten die Werte noch einheitlich bei 4,5 beziehungsweise 4,6 Prozent gelegen.
Schumann gibt zu bedenken, dass jährlich nur eine Handvoll Produkte zu diesen Renditen gehandelt werden. „Das Gros der Transaktionen wird je nach Qualität der Lage, des Mieters, des Gebäudes und der Drittverwendungsfähigkeit sowie des Mietniveaus zwischen fünf und sechs Prozent Nettoanfangsrendite gehandelt.“
Weiterhin besteht Bedarf an Immobilien mit langfristigen Mietverträgen von mindestens 15 Jahren und bonitätsstarken Mietern sowie an Objekten für Industrial Outdoor Storage. „Hierfür gibt es viel ausländisches Kapital, aber wenig verfügbares Produkt. Die Renditen liegen hier bei über sechs Prozent“, so Schumann.
Ausblick auf das Jahresende
Der Portfoliomarkt liegt noch hinter den Erwartungen und den Vorjahresergebnissen zurück. Allerdings befinden sich mehrere Portfolios mit einem Volumen von jeweils mehr als 300 Millionen Euro in Exklusivität. Ihre Unterzeichnung wird bis Jahresende erwartet. Schumann rechnet für das vierte Quartal mit rund zwei Milliarden Euro Transaktionsvolumen.
Fragen und Antworten zum Logistikinvestmentmarkt
Wie hoch ist das Transaktionsvolumen am deutschen Logistikinvestmentmarkt nach drei Quartalen 2026?
Nach neun Monaten 2026 summiert sich das Transaktionsvolumen für Industrie- und Logistikimmobilien in Deutschland auf 4,4 Milliarden Euro. Das sind vier Prozent mehr als im Vorjahreszeitraum und rund ein Fünftel weniger als der Fünfjahresdurchschnitt. Gezählt wurden 206 Transaktionen.
Wie haben sich die Spitzenrenditen im dritten Quartal 2026 entwickelt?
Die Spitzenrenditen sind gestiegen. Berlin und Stuttgart liegen bei 4,8 Prozent, Düsseldorf und Köln bei 4,7 Prozent, Frankfurt, Hamburg und München bei 4,6 Prozent. Die meisten Transaktionen werden zwischen fünf und sechs Prozent Nettoanfangsrendite gehandelt.
Wer kauft deutsche Logistikimmobilien?
Internationale Investoren stellen 72 Prozent des Kaufvolumens. Die größte Käufergruppe sind Asset- und Fondsmanager mit 39 Prozent, vor REITs mit 16 Prozent und Entwicklern mit 15 Prozent. Core-plus ist mit 50 Prozent die führende Risikoklasse.
Was erwartet JLL für das vierte Quartal 2026?
Mehrere Portfolios mit jeweils mehr als 300 Millionen Euro befinden sich in Exklusivität und sollen bis Jahresende gezeichnet werden. Für das vierte Quartal rechnet JLL mit rund zwei Milliarden Euro Transaktionsvolumen.
Kontakt: Diana Schumann, Head of Industrial & Logistics Investment JLL Germany
Telefon: +49 (0) 211 13006 410
Über JLL
JLL (NYSE: JLL) ist ein weltweit führendes Unternehmen für Dienstleistungen im gewerblichen Immobiliensektor und Investment Management mit einem Jahresumsatz von 26,1 Milliarden US-Dollar, Niederlassungen in über 80 Ländern und weltweit mehr als 113.000 Mitarbeitern (Stand 31. März 2026). Seit mehr als 200 Jahren vertrauen Kunden auf JLL, ein Fortune 500-Unternehmen, um sie beim Kauf, Bau, der Nutzung, Verwaltung und Investition in verschiedene Branchen und Immobilienarten zu unterstützen, darunter Büro-, Industrie-, Hotel-, Wohn-, Einzelhandels- und Rechenzentrumsimmobilien. Angetrieben von dem Ziel, die Zukunft der Immobilienbranche für eine bessere Welt zu gestalten, unterstützt JLL Kunden, Mitarbeitende und Gemeinschaften dabei, die richtigen Entscheidungen zu treffen. Gestützt auf umfangreiche globale Datenbanken und Technologiekompetenzen bietet das Unternehmen koordinierte Immobiliendienstleistungen für ein breites Spektrum globaler Kunden. Über LaSalle Investment Management wird für Kunden weltweit sowohl in private Vermögenswerte als auch in börsengehandelte Immobilienwertpapiere investiert.

Weitere LAGERNews
20 Jahre Gebrüder Weiss in Maria Lanzendorf: Eine Investition mit Weitblick
Mit dem Bau der Niederlassung Maria Lanzendorf bei Wien stellte Gebrüder Weiss die Weichen für weiteres Wachstum in Österreich und Europa. Heute ist der Standort der größte im gesamten Konzernnetzwerk....
Manhattan gewinnt Kesko als Kunden
Der skandinavische Einzelhandelsriese setzt auf cloud-native, KI-gesteuerte Lagerhaltung...
Logistikinvestmentmarkt bestätigt Aufwärtstrend
Transaktionsvolumen mit 4,4 Milliarden Euro nach neun Monaten leicht über Vorjahr...

MLP Group begrüßt zwei neue Mieter im MLP Business Park Wien
Mit Paper Republic und der RYX Holding siedeln sich zwei neue Mieter im MLP Business Park Wien an. In dem ersten Gewerbe-Park der MLP Group in Österreich mieten sie zusammen etwa 5.000 m² an...