

Logistikmarkt Deutschland: Wer mietet die großen Logistikflächen?
Inhaltsverzeichnis
- Der Status Quo: Wie viele Logistikimmobilien gibt es in Deutschland?
- Die Branchenverteilung: Wer belegt die Flächen?
- Spezialisierung vs. Flexibilität: Dedicated vs. Multi-User
- Eigenutzung vs. Dienstleisterbetrieb
- Build-to-Suit (BTS): Maßanzug für die Logistik
- Internationaler Vergleich: Deutschland vs. USA, UK und Polen
- Praxisbeispiel: Der Wandel eines Standorts
- Fazit: Die Evolution der Fläche
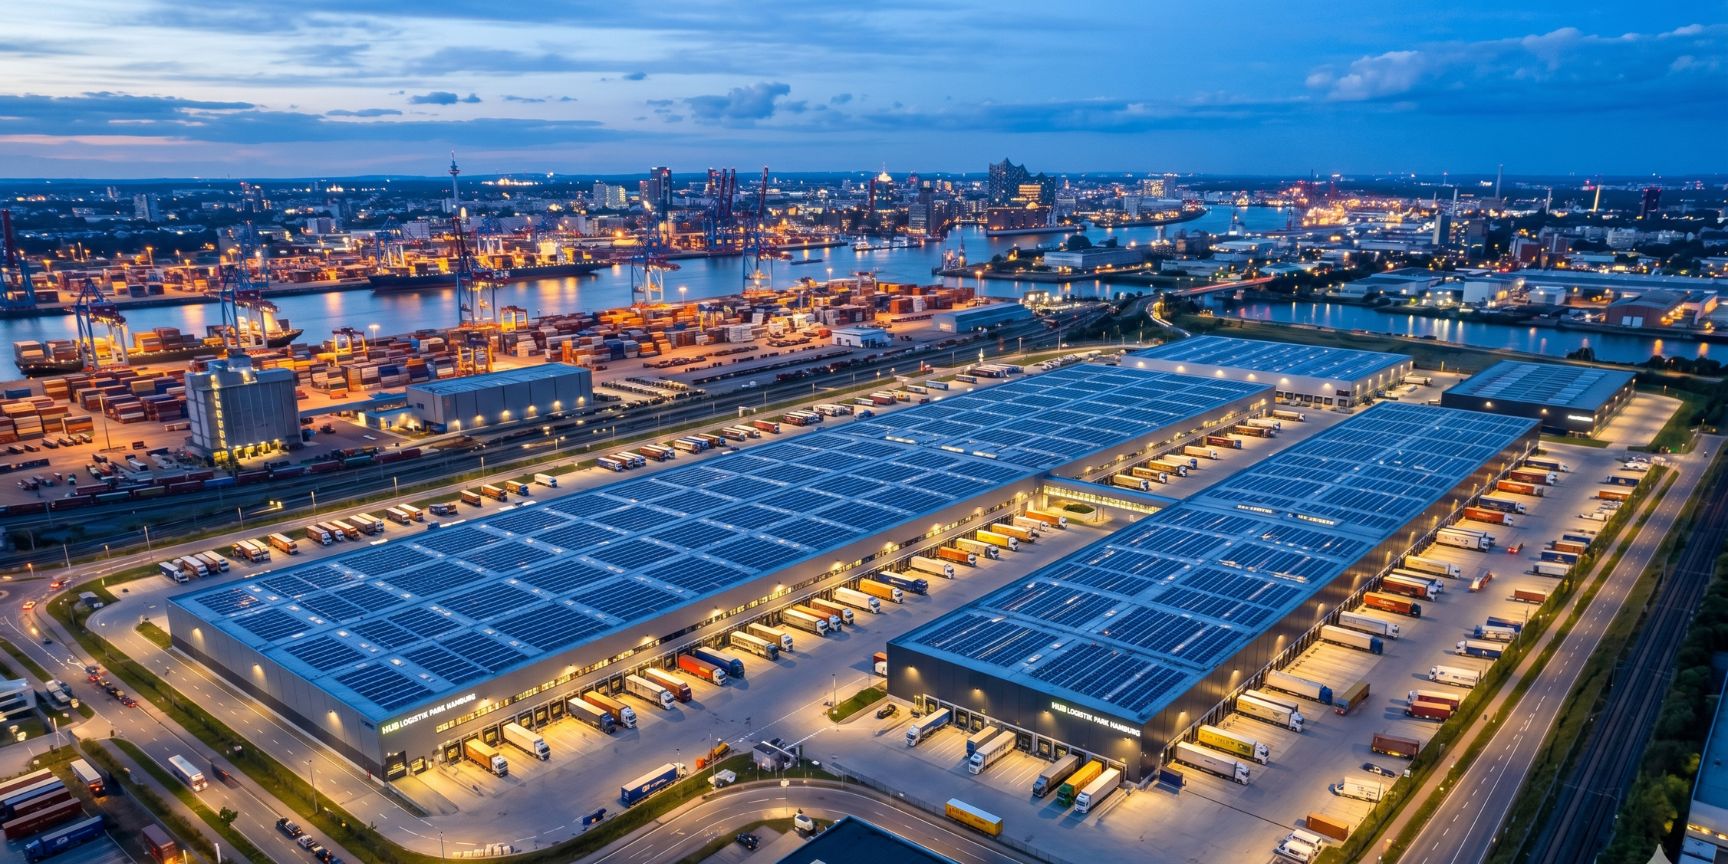
Haben Sie sich beim Vorbeifahren an den riesigen "Grey Boxes" entlang der Autobahnen schon einmal gefragt: Was passiert da drin eigentlich genau – und wem gehört das ganze Zeug? In einer Welt, in der "Next Day Delivery" der Standard ist und Lieferketten resilienter werden müssen, sind Logistikimmobilien weit mehr als nur Lagerhallen. Sie sind hochkomplexe Prozesszentren.
Doch wer sind die Akteure, die diese Flächen beanspruchen? Ist es der klassische Handel, die boomende E-Commerce-Branche oder die krisengebeutelte Automobilindustrie? In diesem Deep Dive analysieren wir die Struktur des deutschen Logistikmarktes, vergleichen ihn mit internationalen Standards und werfen einen Blick hinter die Kulissen von Build-to-Suit und Multi-User-Konzepten.
Die Kernfragen dieser Analyse:
- Welche Branchen treiben den Flächenumsatz am stärksten voran?
- Wie ist das Verhältnis zwischen E-Fulfillment, Lebensmittel und Industrie?
- Sind spezialisierte "Dedicated"-Hallen oder flexible Multi-User-Zentren die Zukunft?
- Wie schlägt sich Deutschland im internationalen Vergleich?
Der Status Quo: Wie viele Logistikimmobilien gibt es in Deutschland?
Deutschland gilt aufgrund seiner zentralen Lage in Europa als der Logistik-Hub schlechthin. Doch die genaue Anzahl der Hallen zu beziffern, ist eine methodische Herausforderung, da die Definitionen (ab welcher Größe zählt ein Gebäude als Logistikimmobilie?) variieren.
Nach Daten von Bulwiengesa und der Initiative Logistikimmobilien (Logix) gibt es in Deutschland schätzungsweise zwischen 25.000 und 30.000 relevante Logistikobjekte (ab einer Fläche von ca. 2.500 m²). Die Gesamtnutzfläche wird auf über 150 Millionen Quadratmeter geschätzt. Jährlich kommen – trotz Flächenknappheit und Zinswende – rund 4 bis 5 Millionen Quadratmeter Neubaufläche hinzu.
Daten-Check: Der jährliche Flächenumsatz in Deutschland schwankte in den letzten Jahren zwischen 6,5 und 8,5 Millionen Quadratmetern (Quelle: JLL/CBRE).
Die Branchenverteilung: Wer belegt die Flächen?
Die Nachfrage nach Logistikflächen ist heterogen, doch drei Hauptgruppen dominieren das Geschehen. Die Verteilung des Flächenumsatzes (Neubau und Bestand) sieht im langjährigen Mittel wie folgt aus:
A. Der Handel (Retail & E-Commerce) – ca. 35-40 %
Der Handel ist der unangefochtene Spitzenreiter. Hier müssen wir jedoch differenzieren:
- Stationärer Handel: Klassische Zentrallager für Supermärkte (Lebensmittel) oder Baumärkte.
- E-Fulfillment: Dies ist der Wachstumsmotor der letzten Dekade. E-Commerce-Riesen wie Amazon, Zalando oder Otto benötigen pro umgesetztem Euro deutlich mehr Fläche als der stationäre Handel (Faktor 3), da Retourenmanagement und Einzelstück-Kommissionierung extrem raumgreifend sind.
B. Logistikdienstleister (3PL/4PL) – ca. 30-35 %
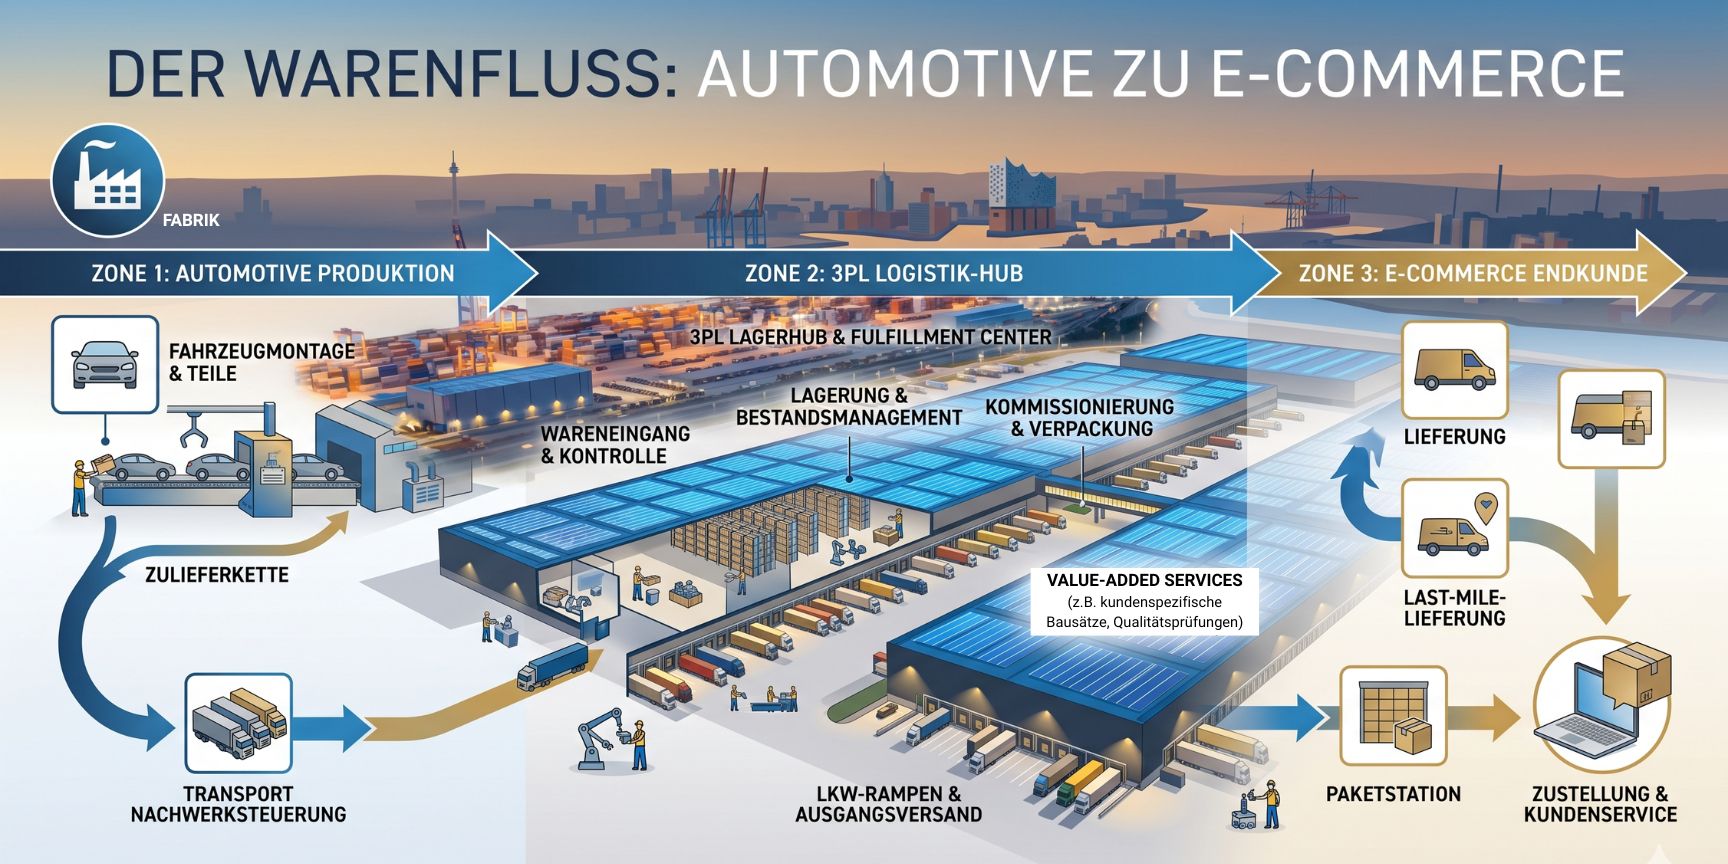
Kontraktlogistiker wie DHL, Kühne+Nagel oder DB Schenker mieten Flächen an, um Prozesse für ihre Kunden aus Industrie und Handel zu übernehmen. Sie sind oft die Brücke zwischen den Welten.
C. Industrie & Automotive – ca. 20-25 %
Besonders im Süden und Westen Deutschlands dominiert die Industrie. Die Automobilindustrie benötigt riesige Flächen für die Ersatzteillogistik und die produktionsnahe Lagerung (Just-in-Time/Just-in-Sequence).
D. KEP-Dienste (Kurier-, Express-, Paket) – ca. 5-10 %
Diese nutzen meist kleinere "Last-Mile"-Umschlagspunkte in Stadtnähe. Sie machen zwar viele Objekte aus, aber flächenmäßig einen kleineren Anteil am Gesamtmarkt.
Spezialisierung vs. Flexibilität: Dedicated vs. Multi-User
Ein zentrales Thema für Investoren und Nutzer ist die Hallenkonfiguration.
- Dedicated-Logistikimmobilien: Diese sind auf einen einzigen Nutzer und oft auf einen spezifischen Prozess zugeschnitten (z. B. ein vollautomatisiertes Hochregallager für Tiefkühlkost). Vorteil: Maximale Effizienz. Nachteil: Schwer drittverwendungsfähig.
- Multi-User-Logistikimmobilien: Diese Hallen sind modular aufgebaut. Mehrere Mieter teilen sich die Infrastruktur (Büros, Sozialräume, Hofflächen). In Deutschland macht dieser Typ etwa 40 % der Neubauten aus, da er für Investoren das Leerstandsrisiko minimiert.
Die Verteilung: Während große E-Commerce-Player oft Dedicated-Lösungen (oft als Build-to-Suit) bevorzugen, setzen mittelständische Kontraktlogistiker verstärkt auf Multi-User-Flächen, um flexibel auf Neugeschäft reagieren zu können.
Eigenutzung vs. Dienstleisterbetrieb
Wer hält den Schlüssel in der Hand? Die Struktur hat sich in den letzten 20 Jahren massiv verschoben.
- Eigennutzung (Owner-Occupied): Etwa 35-40 % der Flächen werden von den Unternehmen selbst besessen und betrieben (vor allem im Bereich Lebensmittel-Einzelhandel und DAX-Industrie).
- Dienstleisterbetrieb (Outsourced): Rund 60-65 % werden durch Logistikdienstleister bewirtschaftet. Oft gehören die Immobilien dabei institutionellen Investoren (REITs, Versicherungen, Fonds), während der Logistiker als Mieter auftritt.
Build-to-Suit (BTS): Maßanzug für die Logistik
Ein erheblicher Teil der Neubauten entsteht als Build-to-Suit. Das bedeutet: Ein Projektentwickler baut die Halle exakt nach den Vorgaben des künftigen Mieters.
- Quote: Im Bereich der großflächigen Logistik (> 20.000 m²) sind schätzungsweise 70 % der Projekte BTS.
- Problem: Diese Hallen sind oft so speziell (z. B. spezielle Bodentraglasten, Gefahrgutlagerung, Mezzanine-Ebenen), dass sie sich nur schwer an neue Anforderungen anpassen lassen.
- Anpassungsfähigkeit: Nur etwa 20-30 % des Gesamtbestands in Deutschland gelten als "hochgradig flexibel" im Sinne einer schnellen Umrüstung für völlig andere Branchen ohne Millioneninvestitionen.
Internationaler Vergleich: Deutschland vs. USA, UK und Polen
Warum sieht die Logistiklandschaft in anderen Ländern so anders aus?
| Land | Fokus | Besonderheit im Vergleich zu Deutschland |
| USA | Big Box & Intermodal | Gigantische Cluster (z.B. Inland Empire). Flächen sind oft deutlich größer (> 100.000 m²) und simpler gebaut als in DE. |
| UK | E-Commerce-Driven | Höchste E-Commerce-Durchdringung. Fokus auf extrem schnelle Last-Mile-Logistik und Multi-Level-Hallen aufgrund von Platzmangel. |
| Polen | Kosteneffizienz & Nearshoring | Starkes Wachstum durch deutsche Exportlogistik. Modernere Standards im Schnitt, da fast alles Neubauten auf der grünen Wiese sind. |
| Niederlande | Gateway-Logistik | Fokus auf Hafenlogistik (Rotterdam). Hohe Dichte an spezialisierten Value-Added-Service-Zentren. |
Der "German Standard": Deutschland hat im Vergleich zu den USA sehr strenge Brandschutz- und Umweltauflagen (DGNB/LEED-Zertifizierungen). Das macht die Hallen teurer, aber auch langlebiger und wertstabiler als in vielen osteuropäischen Ländern.
Praxisbeispiel: Der Wandel eines Standorts
Betrachten wir ein fiktives, aber realitätsnahes Beispiel im Ruhrgebiet:
Ein ehemaliges Stahlwerksgelände (Brownfield) wird revitalisiert. Ursprünglich als Dedicated-Halle für einen Automobilzulieferer geplant, entschied sich der Entwickler für ein Multi-User-Konzept.
- Nutzer 1: Ein E-Fulfillment-Start-up (3.000 m²).
- Nutzer 2: Ein regionaler Getränkelogistiker (5.000 m²).
- Nutzer 3: Ein Dienstleister für Solarmodule (10.000 m²).
Dieses Beispiel zeigt den Trend zur Resilienz: Wenn die Automobilkonjunktur schwächelt, bleibt die Halle durch die Diversifizierung der Mieter voll ausgelastet. Solche flexiblen Flächen haben aktuell die niedrigsten Leerstandsquoten (oft unter 2 %).
Fazit: Die Evolution der Fläche
Die Frage "Wer macht die Hallen voll?" lässt sich heute nicht mehr mit einer einzigen Branche beantworten. Es ist die Symbiose aus spezialisierter Kontraktlogistik und hochflexiblem Handel, die den Markt dominiert. Während die Automobilindustrie stagniert, saugt das E-Fulfillment weiterhin Flächen auf – auch wenn sich das Wachstum nach der Pandemie normalisiert hat.
Für Fachleute bedeutet das: Der Fokus rückt weg von der reinen Quadratmeterzahl hin zur Intelligenz der Fläche. Drittverwendungsfähigkeit ist das neue Gold. Wer heute eine Halle baut, die in zehn Jahren weder für einen Roboter-Fuhrpark noch für eine Pharmalogistik taugt, baut am Markt vorbei.
Neueste Lager-Blog-Beiträge
Bleiben Sie auf dem Laufenden mit den neuesten Trends, Erkenntnissen und Tipps im Bereich Lager und Logistik. Unsere neuesten Artikel helfen Ihnen, sich in der Branche sicher zu bewegen.
Automatisierte Verpackung im Lager: Kosten, ROI und Investitionsentscheidung
Automatisierte Verpackung kann Personalengpässe, Materialverbrauch und Versandvolumen reduzieren. Entscheidend ist jedoch nicht die Technik allein, sondern ob sie zum eigenen Versandprozess wirtschaftlich passt....
Standortkonsolidierung in der Logistik: Wann lohnt es sich, mehrere Lagerstandorte zusammenzulegen?
Mehrere Lagerstandorte können über Jahre wachsen, ohne dass ihre Strukturen mitwachsen. Erfahren Sie, wann Standortkonsolidierung zum strategischen Vorteil wird – und wann sie neue Risiken schafft....
10 Logistikmythen, die 2026 nicht mehr stimmen
10 verbreitete Annahmen über Lager, Logistikimmobilien und Supply Chains halten einer Überprüfung 2026 nicht mehr stand. Dieser Faktencheck zeigt, welche Logistikmythen überholt sind – und was Unternehmen stattdessen beachten sollten....
Freilager im Wandel: Wie Outdoor-Logistik moderne Supply Chains verändert
Vom einfachen Abstellplatz zum digitalen Smart Yard: Erfahren Sie, wie Digitalisierung, Automatisierung und flexible Outdoor-Logistik die Bedeutung von Freilagern für moderne Supply Chains verändern....